صورتهای مالی مجموعهای از گزارشهای رسمی حسابداری هستند که وضعیت مالی، عملکرد اقتصادی و جریانهای نقدی یک شرکت را در یک دوره مشخص نشان میدهند.افراد یا کارشناسان گزارشها را بر اساس اطلاعات ثبتشده در سیستم حسابداری تهیه میکنند و تصویری منظم از داراییها، بدهیها، درآمدها، هزینهها، سود یا زیان و تغییرات سرمایه شرکت ارائه میکنند.
مدیران، مالکان، سرمایهگذاران، بانکها، اعتباردهندگان، سازمان امور مالیاتی و سایر ذینفعان از صورتهای مالی برای ارزیابی وضعیت شرکت و تصمیمگیری استفاده میکنند.
به زبان ساده، صورتهای مالی به این پرسشها پاسخ میدهند:
- شرکت چه میزان دارایی دارد؟
- چه مقدار بدهکار است؟
- در دوره مالی سود کرده یا زیان؟
- افراد یا مسئولان وجه نقد شرکت را تأمین کرده و در موارد مختلف مصرف کردهاند.
- سرمایه و حقوق مالکانه شرکت چه تغییری کرده است؟
صورتهای مالی چقدر اهمیت دارند ؟
صورتهای مالی تنها گزارشهایی برای بایگانی یا ارائه به مراجع قانونی نیستند؛ بلکه ابزار مهمی برای مدیریت و تصمیمگیری به شمار میروند.
برخی از مهمترین کاربردهای صورتهای مالی عبارتاند از:
- ارزیابی توانایی شرکت در پرداخت بدهیها
- بررسی میزان سودآوری و عملکرد شرکت
- تصمیمگیری برای سرمایهگذاری
- دریافت تسهیلات بانکی
- شناسایی نقاط قوت و ضعف مالی
- برنامهریزی بودجه و کنترل هزینهها
- محاسبه برخی مالیاتها و تعهدات قانونی
- مقایسه عملکرد شرکت در دورههای مختلف
انواع صورتهای مالی
صورتهای مالی اساسی پرکاربرد معمولاً شامل موارد زیر هستند:
- صورت وضعیت مالی یا ترازنامه
- صورت سود و زیان
- صورت سود و زیان جامع
- صورت تغییرات حقوق مالکانه
- صورت جریان وجوه نقد
- یادداشتهای توضیحی صورتهای مالی
در ادامه، هرکدام از این گزارشها را بررسی میکنیم.
۱. صورت وضعیت مالی یا ترازنامه چیست؟
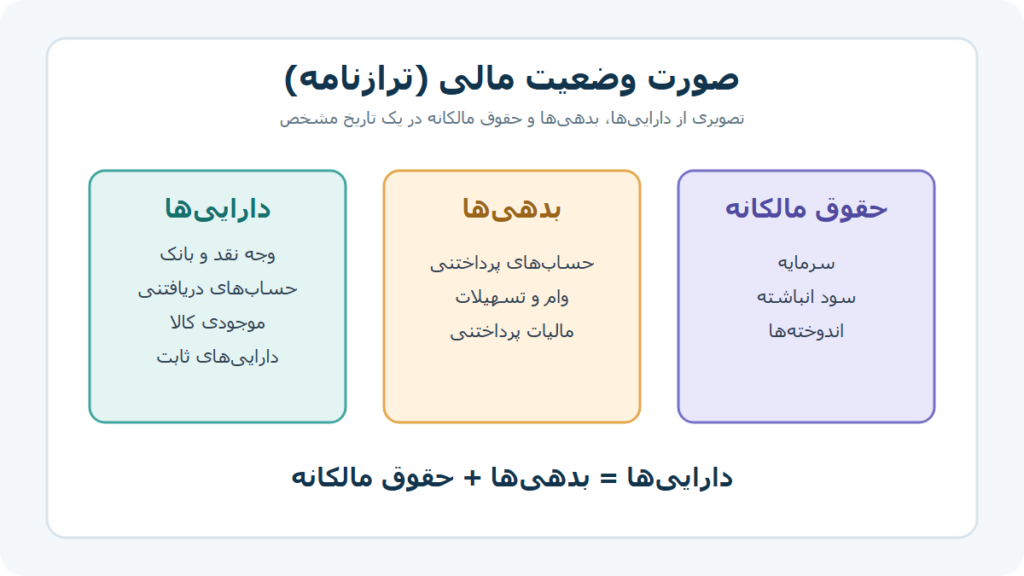
صورت وضعیت مالی که در گذشته بیشتر با عنوان «ترازنامه» شناخته میشد، وضعیت مالی شرکت را در یک تاریخ مشخص نشان میدهد. برخلاف صورت سود و زیان که عملکرد شرکت را در یک دوره زمانی بررسی میکند، صورت وضعیت مالی مانند یک تصویر لحظهای از شرایط مالی شرکت است.
این معادله باید همیشه برقرار باشد. اگر مجموع داراییهای شرکت با مجموع بدهیها و حقوق مالکانه برابر نباشد، معمولاً در ثبت یا طبقهبندی اطلاعات حسابداری مشکلی وجود دارد.
۲. صورت سود و زیان چیست؟
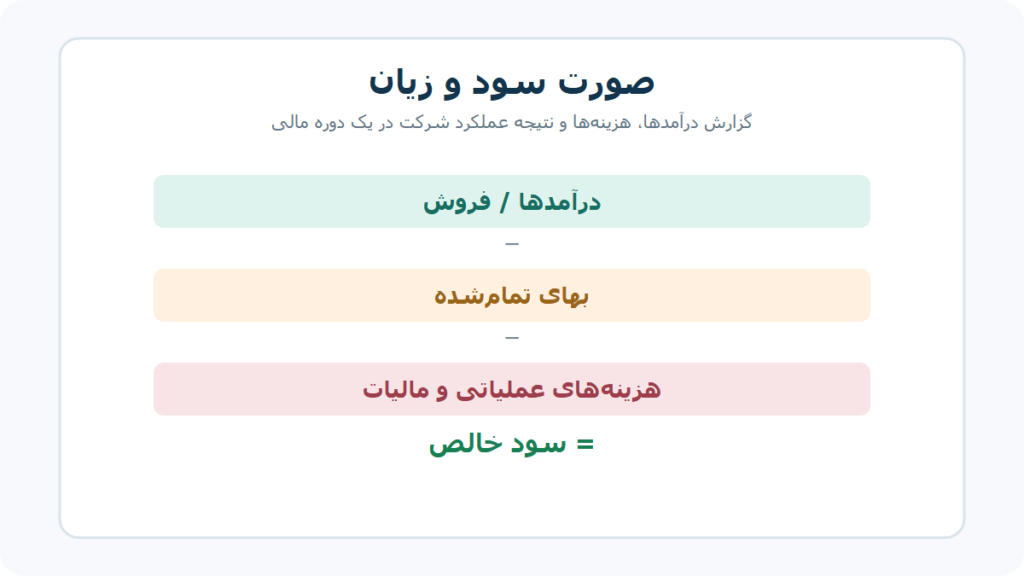
صورت سود و زیان گزارشی است که درآمدها، هزینهها و نتیجه عملکرد مالی شرکت را در یک دوره مشخص نشان میدهد. این دوره میتواند یک ماه، سه ماه، شش ماه یا یک سال مالی باشد.
هدف اصلی صورت سود و زیان، مشخصکردن سود یا زیان شرکت در دوره مالی است.
۳. صورت سود و زیان جامع چیست؟
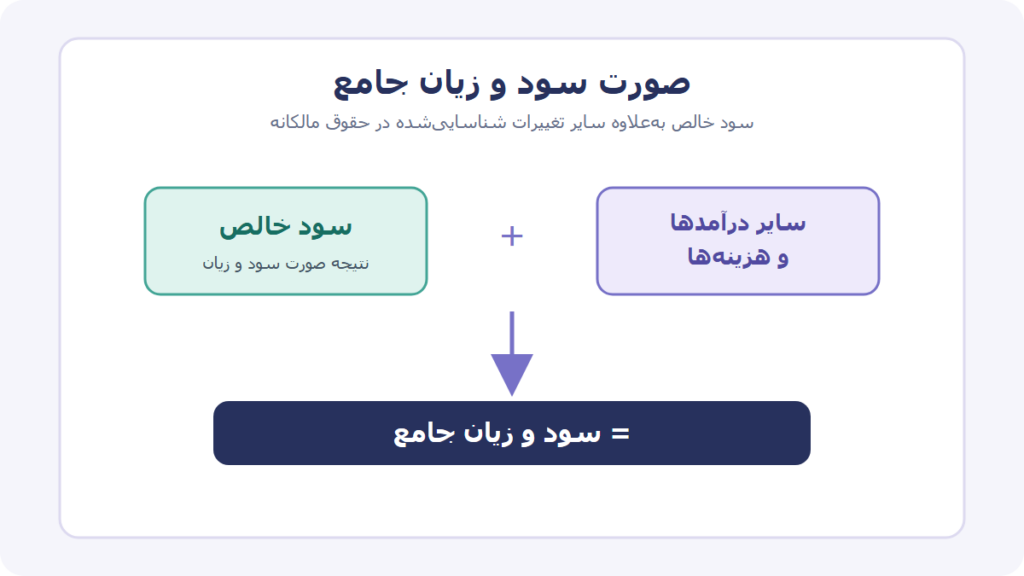
صورت سود و زیان جامع، علاوه بر سود یا زیان خالص، درآمدها و هزینههایی را نشان میدهد که ممکن است مستقیماً در سود و زیان دوره شناسایی نکنند.
این موارد معمولاً شامل تغییرات خاصی در ارزش داراییها یا تعهدات شرکت هستند؛ مانند:
- مازاد تجدید ارزیابی برخی داراییها
- سود یا زیان ناشی از اندازهگیری برخی سرمایهگذاریها
- تفاوت تسعیر ارز در برخی عملیات خارجی
- تعدیلات مربوط به مزایای کارکنان
در نتیجه، سود و زیان جامع تصویر کاملتری از تغییرات اقتصادی شرکت در دوره مالی ارائه میکند.
تفاوت مهم این دو گزارش آن است که صورت سود و زیان فقط درآمدها و هزینههای شناساییشده در سود یا زیان را نشان میدهد، اما صورت سود و زیان جامع سایر تغییرات شناساییشده در حقوق مالکانه را نیز دربرمیگیرد.
۴. صورت تغییرات حقوق مالکانه چیست؟
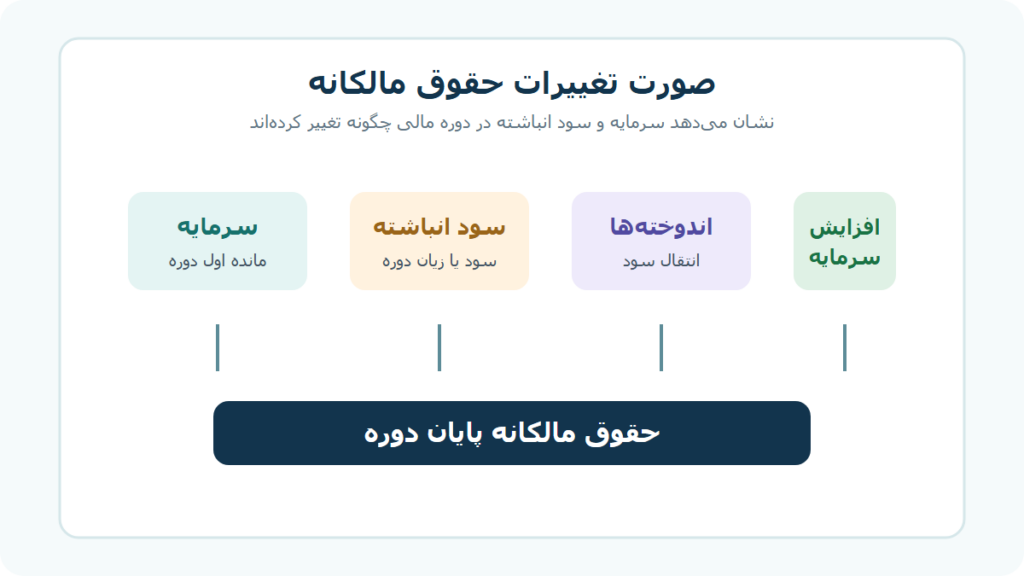
گزارش صورت تغییرات حقوق مالکانه تغییرات سرمایه و سایر اجزای حقوق مالکانه شرکت را طی دوره مالی نشان میدهد.
این صورت مالی مشخص میکند که حقوق صاحبان سهام به چه دلیل افزایش یا کاهش پیدا کرده است.
مهمترین عوامل تغییر حقوق مالکانه
- افزایش سرمایه
- کاهش سرمایه
- سود یا زیان خالص دوره
- پرداخت سود سهام
- انتقال سود به اندوختهها
- مازاد تجدید ارزیابی داراییها
- اصلاح اشتباهات سنواتی
- تغییرات ناشی از تجدید ارائه صورتهای مالی
۵. صورت جریان وجوه نقد چیست؟
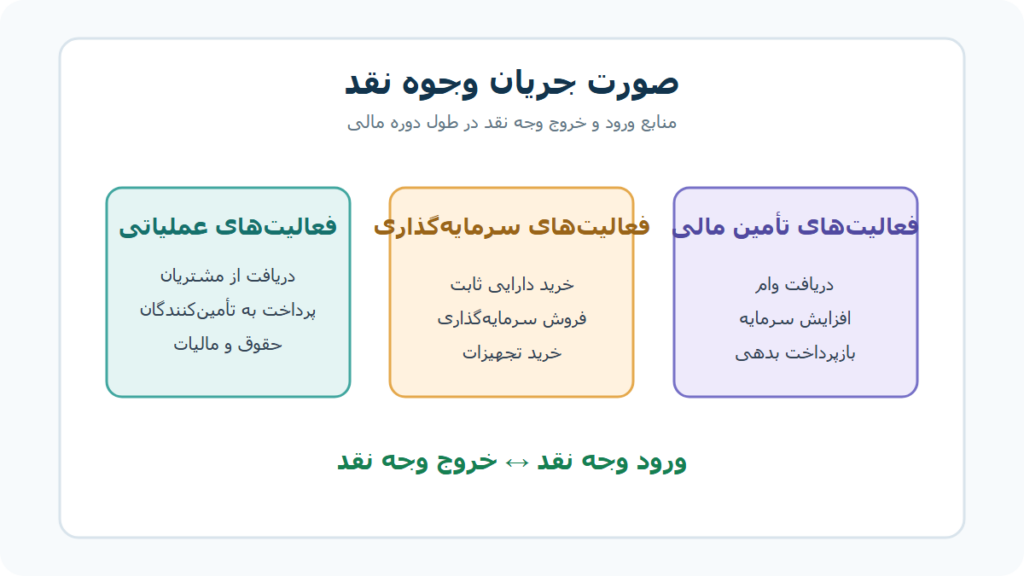
صورت جریان وجوه نقد، ورود و خروج وجه نقد و معادلهای نقدی شرکت را طی یک دوره مالی نشان میدهد. این صورت مالی اهمیت زیادی دارد، زیرا سود حسابداری همیشه به معنای وجود وجه نقد در شرکت نیست.
برای نمونه، ممکن است شرکت کالایی را نسیه بفروشد و درآمد و سود شناسایی کند، اما هنوز وجه آن را دریافت نکرده باشد.
۶. یادداشتهای توضیحی صورتهای مالی
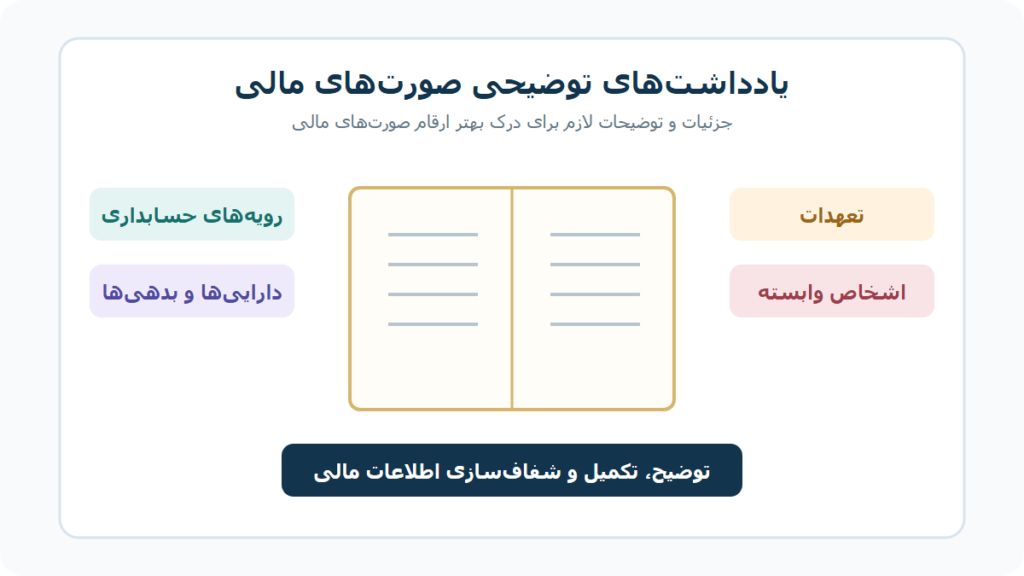
یادداشتهای توضیحی بخش جداییناپذیر صورتهای مالی هستند. اعداد موجود در صورتهای مالی بهتنهایی همیشه اطلاعات کافی ارائه نمیکنند؛ بنابراین شرکت باید جزئیات و روشهای محاسبه آنها را در یادداشتهای توضیحی بیان کند.
اطلاعات موجود در یادداشتهای توضیحی
- معرفی فعالیت اصلی شرکت
- مبنای تهیه صورتهای مالی
- رویههای حسابداری مورد استفاده
- جزئیات داراییهای ثابت
- جزئیات موجودی کالا
- اطلاعات حسابهای دریافتنی و پرداختنی
- بدهیها و تسهیلات بانکی
- تعهدات و دعاوی حقوقی
- معاملات با اشخاص وابسته
- اطلاعات مربوط به مالیات
- رویدادهای بعد از تاریخ صورت وضعیت مالی
- اطلاعات مربوط به سرمایه و سهامداران
یادداشتهای توضیحی به خواننده کمک میکنند ارقام صورتهای مالی را بهتر درک و تحلیل کند.
صورتهای مالی تلفیقی چیست؟
در صورتی که یک شرکت، شرکتهای دیگری را کنترل کند، ممکن است صورتهای مالی تلفیقی تهیه شود. گزارشها اطلاعات مالی شرکت اصلی و شرکتهای تحت کنترل آن را مانند یک مجموعه اقتصادی واحد ارائه میکنند.
هدف صورتهای مالی تلفیقی این است که وضعیت واقعی کل گروه شرکتها مشخص شود، نه اینکه فقط اطلاعات شرکت اصلی نمایش داده شود.
تفاوت صورتهای مالی با گزارشهای حسابداری
گزارشهای حسابداری میتوانند برای استفاده داخلی مدیران تهیه شوند و شکلهای مختلفی داشته باشند؛ اما صورتهای مالی گزارشهایی رسمی، ساختاریافته و استاندارد هستند که برای استفاده طیف گستردهای از ذینفعان تهیه میشوند.
گزارش فروش روزانه، گزارش موجودی انبار و گزارش بدهکاران نمونههایی از گزارشهای مدیریتی هستند، درحالیکه ترازنامه و صورت سود و زیان از صورتهای مالی رسمی محسوب میشوند.
چه کسانی صورتهای مالی را بررسی میکنند؟
مهمترین استفادهکنندگان صورتهای مالی عبارتاند از:
- مدیران شرکت
- مالکان و سهامداران
- سرمایهگذاران
- بانکها و مؤسسات مالی
- تأمینکنندگان و اعتباردهندگان
- سازمان امور مالیاتی
- حسابرسان
- کارکنان و مدیران ارشد
- نهادهای نظارتی
هر گروه با هدف متفاوتی صورتهای مالی را بررسی میکند. بانک بیشتر به توان بازپرداخت وام توجه دارد، درحالیکه سرمایهگذار سودآوری و آینده شرکت را ارزیابی میکند.
چگونه صورتهای مالی را تحلیل کنیم؟
برای تحلیل صورتهای مالی میتوان از روشهای مختلفی استفاده کرد:
تحلیل افقی
در تحلیل افقی، ارقام یک قلم در چند دوره مالی با یکدیگر مقایسه میشوند. برای مثال، فروش شرکت در سال جاری با سال گذشته مقایسه میشود.
تحلیل عمودی
در تحلیل عمودی، هر قلم بهعنوان درصدی از یک رقم پایه بررسی میشود. برای مثال، هزینههای اداری بهعنوان درصدی از فروش محاسبه میشوند.
نسبتهای مالی
برخی نسبتهای مهم مالی عبارتاند از:
- نسبت جاری برای بررسی توان پرداخت بدهیهای کوتاهمدت
- نسبت بدهی برای ارزیابی میزان اتکا به بدهی
- حاشیه سود خالص برای سنجش سودآوری
- بازده داراییها برای بررسی بهرهوری داراییها
- بازده حقوق مالکانه برای ارزیابی بازده سرمایه مالکان
البته تحلیل دقیق باید با توجه به صنعت، اندازه شرکت و شرایط اقتصادی انجام شود.
جمعبندی
شناخت و تحلیل صحیح صورتهای مالی به مدیران و سرمایهگذاران کمک میکند تصمیمهای دقیقتر و آگاهانهتری بگیرند.
شما میتوانید جهت مشاوره مالی و مالیاتی با تیم خانم حسابدار تماس بگیرید.